海关数据显示,2026 年 9 月国内润滑油基础油进口规模回落至 6.74 万吨,刷新本年度单月进口低点。对比去年同期 11.97 万吨,同比大幅下滑 43.67%,也是今年以来同比降幅最大的月份;环比 8 月 6.98 万吨小幅走低 3....
海关数据显示,2026 年 9 月国内润滑油基础油进口规模回落至 6.74 万吨,刷新本年度单月进口低点。对比去年同期 11.97 万吨,同比大幅下滑 43.67%,也是今年以来同比降幅最大的月份;环比 8 月 6.98 万吨小幅走低 3.43%,进口量已经连续第四个月环比下行。
图1 2025-2026年基础油月度进口量对比
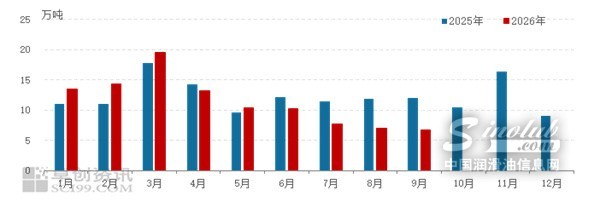
拉长周期来看,1-9 月国内基础油累计进口 103.03 万吨,较去年同期减少 7.28%,整体走势走出 “先扬后抑” 的行情。今年一季度进口维持高位,3 月冲高至 19.63 万吨,拿下年内峰值,同比上涨 10.31%;自 4 月开始整体步入下行通道,仅 5 月短暂小幅反弹至 10.46 万吨,之后再度转弱,6 至 9 月持续环比回落。其中 7-9 月下行节奏明显加快,三个月进口量从 7.80 万吨逐步回落至 6.74 万吨,同比降幅也由 31.84% 持续扩大至 43.67%。对比 2025 年同期进口数据平稳波动的状态,今年基础油进口冲高回落的特征十分突出。
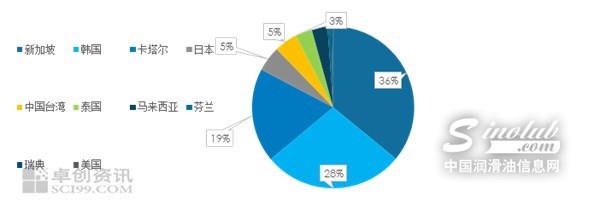
图2 9月基础油进口贸易伙伴分析
本轮进口萎缩并非短期偶发,自二季度起的下行趋势在三季度持续强化,收缩信号已经明确。需求端,下游调和工厂以刚需补货为主,终端用油需求偏弱,叠加市场对后续价格的观望心态,采购意愿趋于谨慎;供给端的约束同样突出,亚太区域炼厂开工下调,海外可外销货源收紧,叠加外盘原料成本高位运行,贸易商进口盈利空间被持续挤压,贸易流通积极性不足,共同压制到港货源。
从货源结构来看,9 月进口来源高度集中,供给多元化程度偏低。新加坡、韩国、卡塔尔是国内最核心的三大供应地,当月进口量分别为 2.417 万吨、1.884 万吨、1.260 万吨,三地合计占本月总进口量的 82.5%,仅新加坡一地占比就接近 36%。日本、中国台湾、泰国、马来西亚位列其后,但体量明显偏小;七大主要货源地合计占比达到 98.6%。欧美区域货源占比仅约 1%,供给贡献几乎可以忽略。
当前国内基础油进口高度绑定亚太供应链,对新、韩、卡三地炼厂的生产和出口计划依赖性很强。这种高度集中的供应结构,意味着区域内炼厂开工、出口政策一旦出现变动,都会直接影响国内基础油的补给节奏。在外围可选货源极少的背景下,供给弹性不足;叠加当下国内需求偏弱,也进一步压缩了国内贸易商的资源调剂空间。




发表评论
最新评论